2026年9月,全国乘用车销售数据显示,新能源车份额已突破六成半,当月销量达111万辆,其中厂家批发量为74.7万辆。在畅销车型榜单的前十名中,燃油车已彻底销声匿迹,吉利星愿、零跑T03与特斯拉Model Y轮流占据榜首位置。曾经耳熟能详的朗逸、轩逸和速腾,如今甚至难以跻身榜单末位。这一趋势并非骤然形成,而是自2025年初便已开始缓慢下行,并持续了长达一年半的时间。
外界常误认为比亚迪是挑起价格战的始作俑者,实则推动局势逆转的关键在于碳酸锂价格的波动。2022年时,碳酸锂每吨售价高达60万元,电池成本几乎占据整车成本的40%;而今价格已跌至9万余元,且呈持续下行态势,致使电池包成本直接减半。车企的成本结构因此发生根本性转变。例如秦PLUS冠军版之所以能定价9.98万元,并非厂商被迫降价,而是具备实现该价位的成本基础,同时配置了更大车身、更长轴距,并标配语音唤醒及蓝牙钥匙。反观同价位的轩逸,屏幕仍为单色,手刹为机械式,甚至缺乏倒车影像。消费者并非执意购买电动车,而是意识到以如此配置售卖的燃油车,其性价比实在难以令人信服。
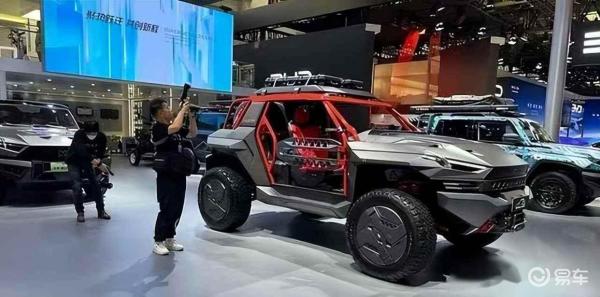
日系车过往凭借省油、保值及低维护成本等优势占据市场,如今这三大卖点已不再具备足够竞争力。以轩逸为例,其百公里油耗约5升,按当前油价计算,每百公里成本约30元;而秦PLUS EV的百公里电耗仅为10度,电费不足3元。更关键的是,智能驾驶功能已不再是豪车的专属配置。城区NOA、大模型语音交互、800V快充及空气悬架等以往仅在百万级车型上可见的技术,如今30万元左右的电动车已能轻松搭载。燃油车硬件固化,无法通过OTA升级,使用两年后便易出现卡顿。用户并非变心,而是车辆本身的迭代速度已无法跟上时代的步伐。
50万元以上高端汽车市场的格局变化尤为剧烈。问界M9已连续数月稳居该价位段销量冠军,截至2026年中,累计交付量超过25万辆。尊界S800正逐步侵蚀奔驰S级的客户群体,仰望U8则在百万级越野市场稳固了立足点。诸如800V平台、线控转向及智能座舱等前沿技术,标志着中国品牌不再单纯模仿国外,而是开始自主制定行业标准。理想L6通过增程模式全面覆盖家庭出行场景,而小米SU7、极氪007和汉L EV等纯电车在性能表现上已对宝马3系与奔驰C级形成压制。合资品牌原本赖以生存的舒适区,如今已沦为进退维谷的夹缝地带。
合资品牌近期鲜有动态,并非在酝酿重大举措,实则是难以拿出有效的应对策略。北京现代虽高喊燃油车优于电动车,但行业内部并未形成共鸣;雪铁龙C6直接降价九万元以清理库存;丰田在销售bZ4X电动车时甚至附赠一台威驰,这些举措明显带有最后冲刺的意味。当前局势下,日系与德系等主流品牌均缺乏成本相当的纯电平台车型。它们在全球范围内推动电动化的步伐过于迟缓,对中国市场的变化反应滞后,且仍试图维持燃油车带来的高额利润。相比之下,比亚迪2023年销量达302万辆,今年目标锁定450万辆,且毛利率攀升至22.2%。随着规模效应显现,成本得到有效控制,价格战得以持续深入。
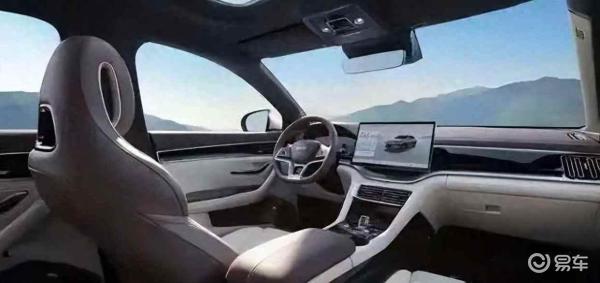
部分数据或许常被忽视:2023年丰田在华销量为175万辆,同比下滑5%;日产销量仅为66万辆,跌幅接近两成。单比亚迪一个品牌的销量,已超越整个日系阵营的总和。截至2026年8月,常规燃油车零售量降至54万辆,同比减少50%。这并非消费者突然排斥燃油车,而是整个产业链的运转机制已发生根本性转变。新能源产能过剩反而成为压低价格的手段,而燃油车的供应链、研发路径及4S店体系,仍停留在十年前的逻辑框架内。车企并未主动放弃,而是技术迭代速度过快,导致其自身发展陷入停滞。
- 随机文章
- 热门文章
- 热评文章
- 12.98万-15.98万,一汽丰田bZ5诠释“合资新力量”
- 告别油老虎!试驾电混皮卡雷达金刚EM-P,爬坡如履平地
- 对话杨彦鼎:智能化下半场,汽车是基础,核心是商业模式|见识
- 再建15000座兆瓦闪充桩!比亚迪与小桔充电、新电途合作
- 星耀山城,荣启篇章!重庆鑫星旺荣威 5S 体验中心盛大开业
- 小米要发新车了,6月26号出的纯电SUV,三版本续航八百多公里
- 提供两种动力 马自达EZ-60将于9月正式上市
- 惨烈!6月纯电车销量榜出炉:星愿丢冠,小米SU7第5,汉第36名
- 风云T9降价12万,性价比超零跑C10